
Décarbonation des entreprises : de quoi parle-t-on ?
Définition : réduire les émissions de gaz à effet de serre
La décarbonation désigne le processus par lequel une entreprise mesure puis réduit ses émissions de gaz à effet de serre (GES) liées à son activité. Les émissions en question proviennent de diverses sources : consommation d'énergie (électricité, gaz, carburant), déplacements professionnels, processus industriels ou encore achats de biens et de services.
Ces émissions sont exprimées en tonnes équivalent CO2 (tCO2e), une unité commune qui permet de comparer et d’additionner les émissions de différents gaz à effet de serre en fonction de leur contribution au réchauffement climatique.
Prenons l’exemple d’une PME industrielle : elle émet directement du CO₂ en brûlant du gaz pour chauffer ses locaux et du carburant pour faire fonctionner ses véhicules de livraison. Son activité génère également des émissions indirectes, notamment celles liées à la production des matières premières qu’elle achète. Sa démarche de décarbonation consiste à identifier et à quantifier ces différentes sources, puis à mettre en œuvre des actions pour réduire les émissions et suivre les résultats obtenus.
Le contexte réglementaire : des obligations croissantes
Ce mouvement s'inscrit dans un cadre juridique qui s’est construit étape par étape, à différents niveaux. Au niveau européen, le Pacte vert fixe un objectif de neutralité carbone à l'horizon 2050, décliné notamment via le règlement sur la taxonomie verte.
En France, la Stratégie nationale bas-carbone (SNBC) définit les orientations de la politique de réduction des émissions et leur déclinaison sectorielle. Elle s’articule avec les textes qui encadrent la transition écologique, parmi lesquels la loi Climat et Résilience de 2021. Ce cadre évolue régulièrement : le périmètre et le calendrier de chaque obligation doivent donc être vérifiés, sans présumer d’une extension systématique à toutes les entreprises.
Même lorsqu’une entreprise n’est pas directement soumise à une obligation de reporting, elle peut être concernée par un effet de chaîne : ses clients assujettis peuvent lui demander des données environnementales pour documenter leur propre chaîne de valeur. Les PME fournisseurs ou sous-traitantes peuvent ainsi être sollicitées, sans devenir pour autant soumises aux mêmes obligations légales que leurs donneurs d’ordre.
Décarbonation obligatoire et démarche volontaire
Il convient de distinguer les obligations prévues par les textes des démarches engagées volontairement. Pour les entreprises concernées, l’établissement d’un bilan d’émissions de gaz à effet de serre (BEGES) réglementaire, accompagné d’un plan de transition, ou la publication d’informations de durabilité répondent à des exigences légales. D’autres initiatives peuvent être volontaires, comme la recherche de certains labels ou la réalisation d’un bilan GES par une entreprise non assujettie.
Cette distinction ne signifie toutefois pas qu’une démarche volontaire échappe à tout encadrement juridique : les allégations environnementales utilisées dans une communication commerciale doivent notamment respecter les règles applicables aux pratiques commerciales trompeuses.
Dans cet article, nous nous concentrons sur les obligations légales et les conséquences de leur non-respect. Une démarche aujourd’hui volontaire peut devenir obligatoire si les textes évoluent. Elle peut également être intégrée aux engagements contractuels pris envers un client : son caractère contraignant résulte alors du contrat, et non d’une obligation légale générale.
Qui est concerné par les obligations de décarbonation ?
Critères de seuil : effectif, chiffre d'affaires, secteur d'activité
Les obligations de décarbonation varient selon le dispositif. Elles peuvent dépendre :
- de l’effectif de votre entreprise,
- de son chiffre d’affaires,
- de son implantation géographique,
- des caractéristiques de ses activités,
- de ses installations ou des bâtiments qu’elle possède ou occupe.
Il n’existe donc pas de seuil unique permettant de déterminer si une entreprise est concernée.
certains secteurs sont plus directement exposés que d’autres, à savoir notamment :
- l'industrie et les installations classées ;
- l'énergie ;
- le transport ;
- la construction et l'immobilier tertiaire.
L’appartenance à un secteur ne suffit toutefois pas à déterminer les obligations applicables : chaque dispositif possède son propre périmètre, ses seuils et ses exceptions.
Ces seuils ne sont pas figés, au contraire, ils ont déjà évolué à plusieurs reprises ces dernières années, dans un sens comme dans l'autre. C'est pourquoi un audit de conformité régulier reste utile, même pour une entreprise qui n'était pas concernée à l’occasion de précédents audits.
Cas particulier des grandes entreprises et de certaines sociétés cotées
Certaines grandes entreprises, notamment cotées, doivent publier des informations sur leurs enjeux environnementaux, sociaux et de gouvernance. Le reporting de durabilité issu de la CSRD s’inscrit dans le prolongement de l’ancienne déclaration de performance extra-financière (DPEF).
Les entreprises concernées et les échéances applicables doivent toutefois être vérifiées, compte tenu des réformes récentes. Même lorsqu’une PME ou une ETI n’est pas directement soumise à ces obligations, ses clients peuvent lui demander des données pour préparer leur propre reporting.
L'effet cascade : quand vos clients vous imposent la décarbonation
Nous touchons ici donc au point sans doute le plus concret pour une entreprise de taille moyenne : le fait d’être contraint de fournir des données carbone, voire de s’engager dans une trajectoire de réduction, pour répondre aux attentes d’un grand client.
Ces exigences peuvent notamment être intégrées aux contrats fournisseurs conclus avec de grands donneurs d'ordre. Les marchés publics peuvent également prendre en compte les caractéristiques environnementales des offres. Les attentes précises dépendent alors du marché concerné.
Notez toutefois que la réglementation encadre désormais aussi ce phénomène : les entreprises non soumises à la CSRD peuvent refuser de transmettre des informations allant au-delà d'un standard de reporting simplifié, pensé spécifiquement pour les structures de taille plus modeste. Cette pression indirecte reste réelle, mais elle n'est pas sans limite réglementaire.

Chez Solary Avocat, nous pouvons vous accompagner dans l'analyse de votre situation et la contestation de vos factures et contrat si votre fournisseur n'a pas respecté ses obligations.
Les principales obligations légales de décarbonation
Le bilan d'émissions de gaz à effet de serre (BEGES)
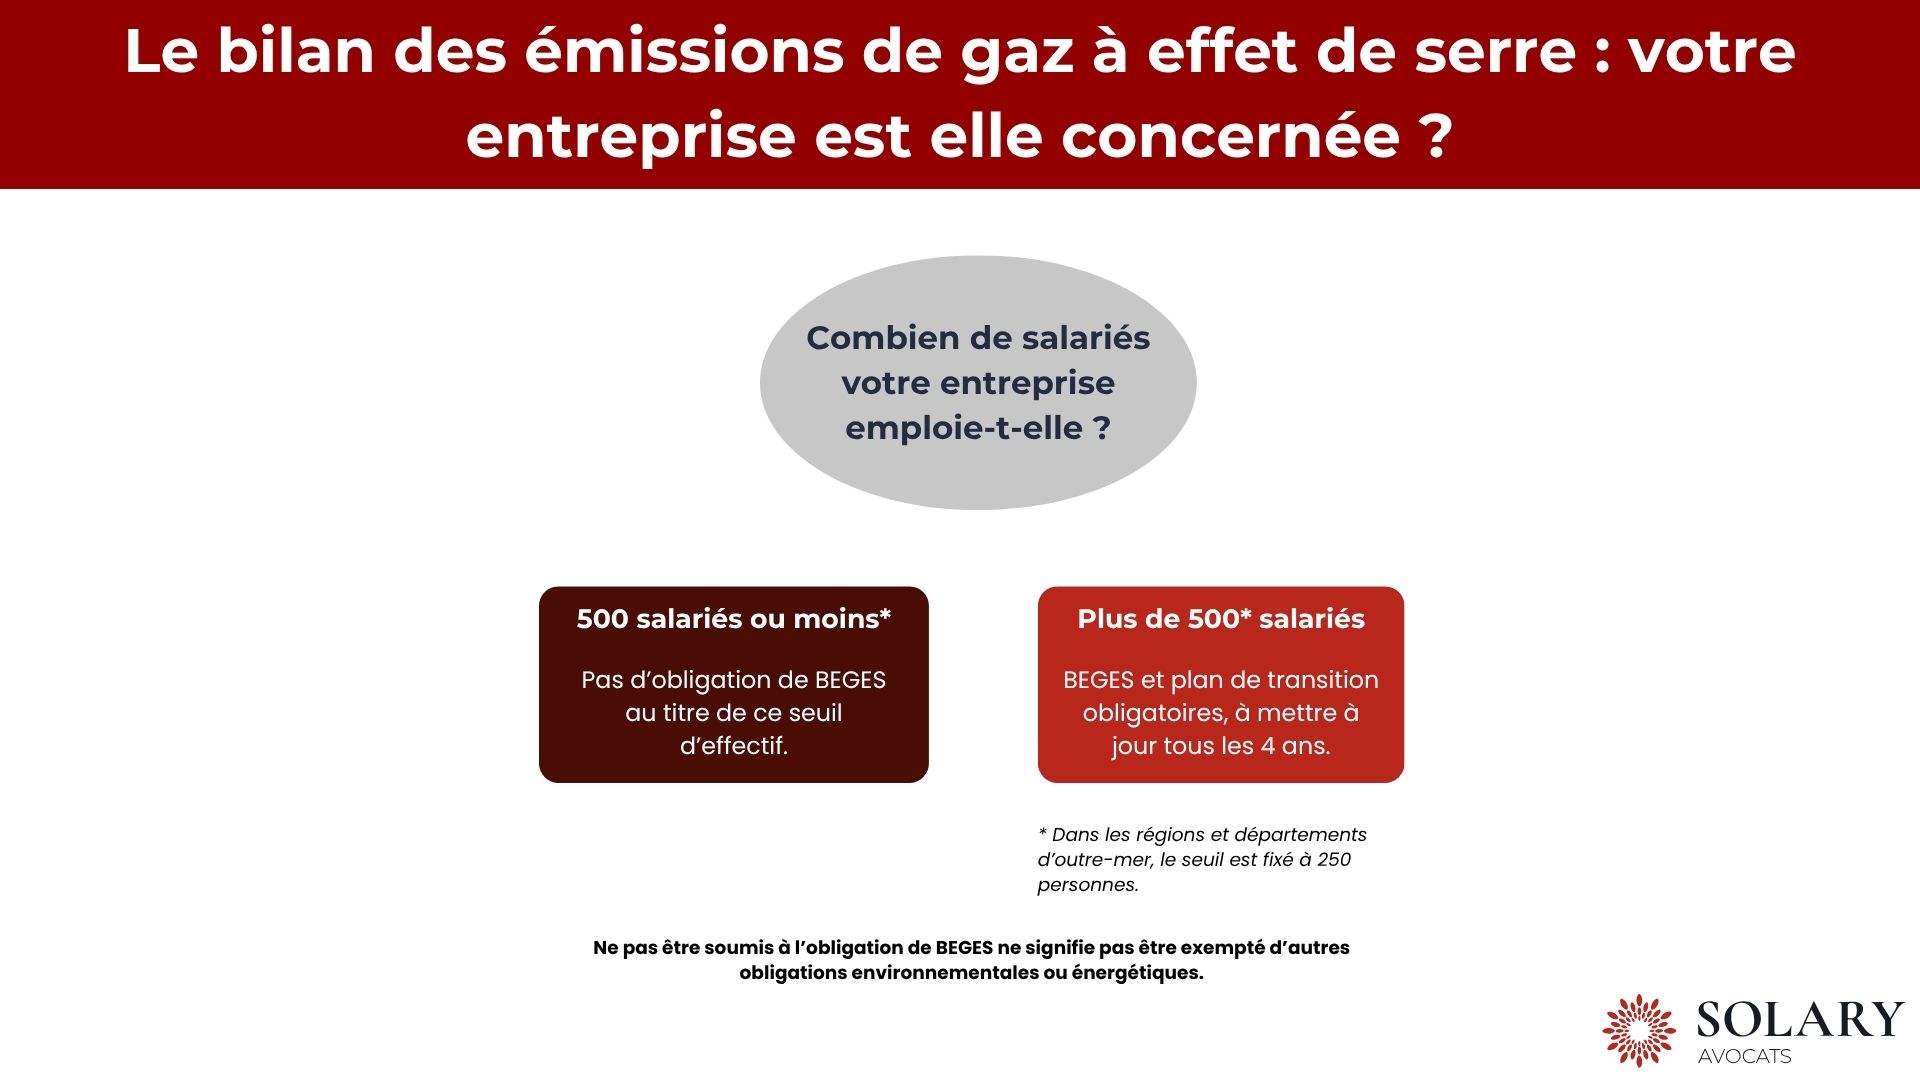
Le BEGES est le diagnostic obligatoire qui mesure les émissions de gaz à effet de serre. Il est notamment obligatoire pour les entreprises privées employant plus de 500 personnes en métropole, avec un seuil abaissé à plus de 250 personnes dans les régions et départements d’outre-mer. Il concerne également l’État et certaines collectivités et personnes morales de droit public. Des dispenses sont prévues par les textes.
Le périmètre réglementaire couvre les émissions directes et les émissions indirectes liées à la consommation d’électricité, de chaleur ou de vapeur. Selon la situation de l’organisation, il doit également intégrer les autres émissions indirectes significatives, par exemple celles liées aux achats ou à l’utilisation des produits vendus. Il ne faut donc pas opposer systématiquement un BEGES réglementaire limité à un bilan plus complet qui serait toujours volontaire.
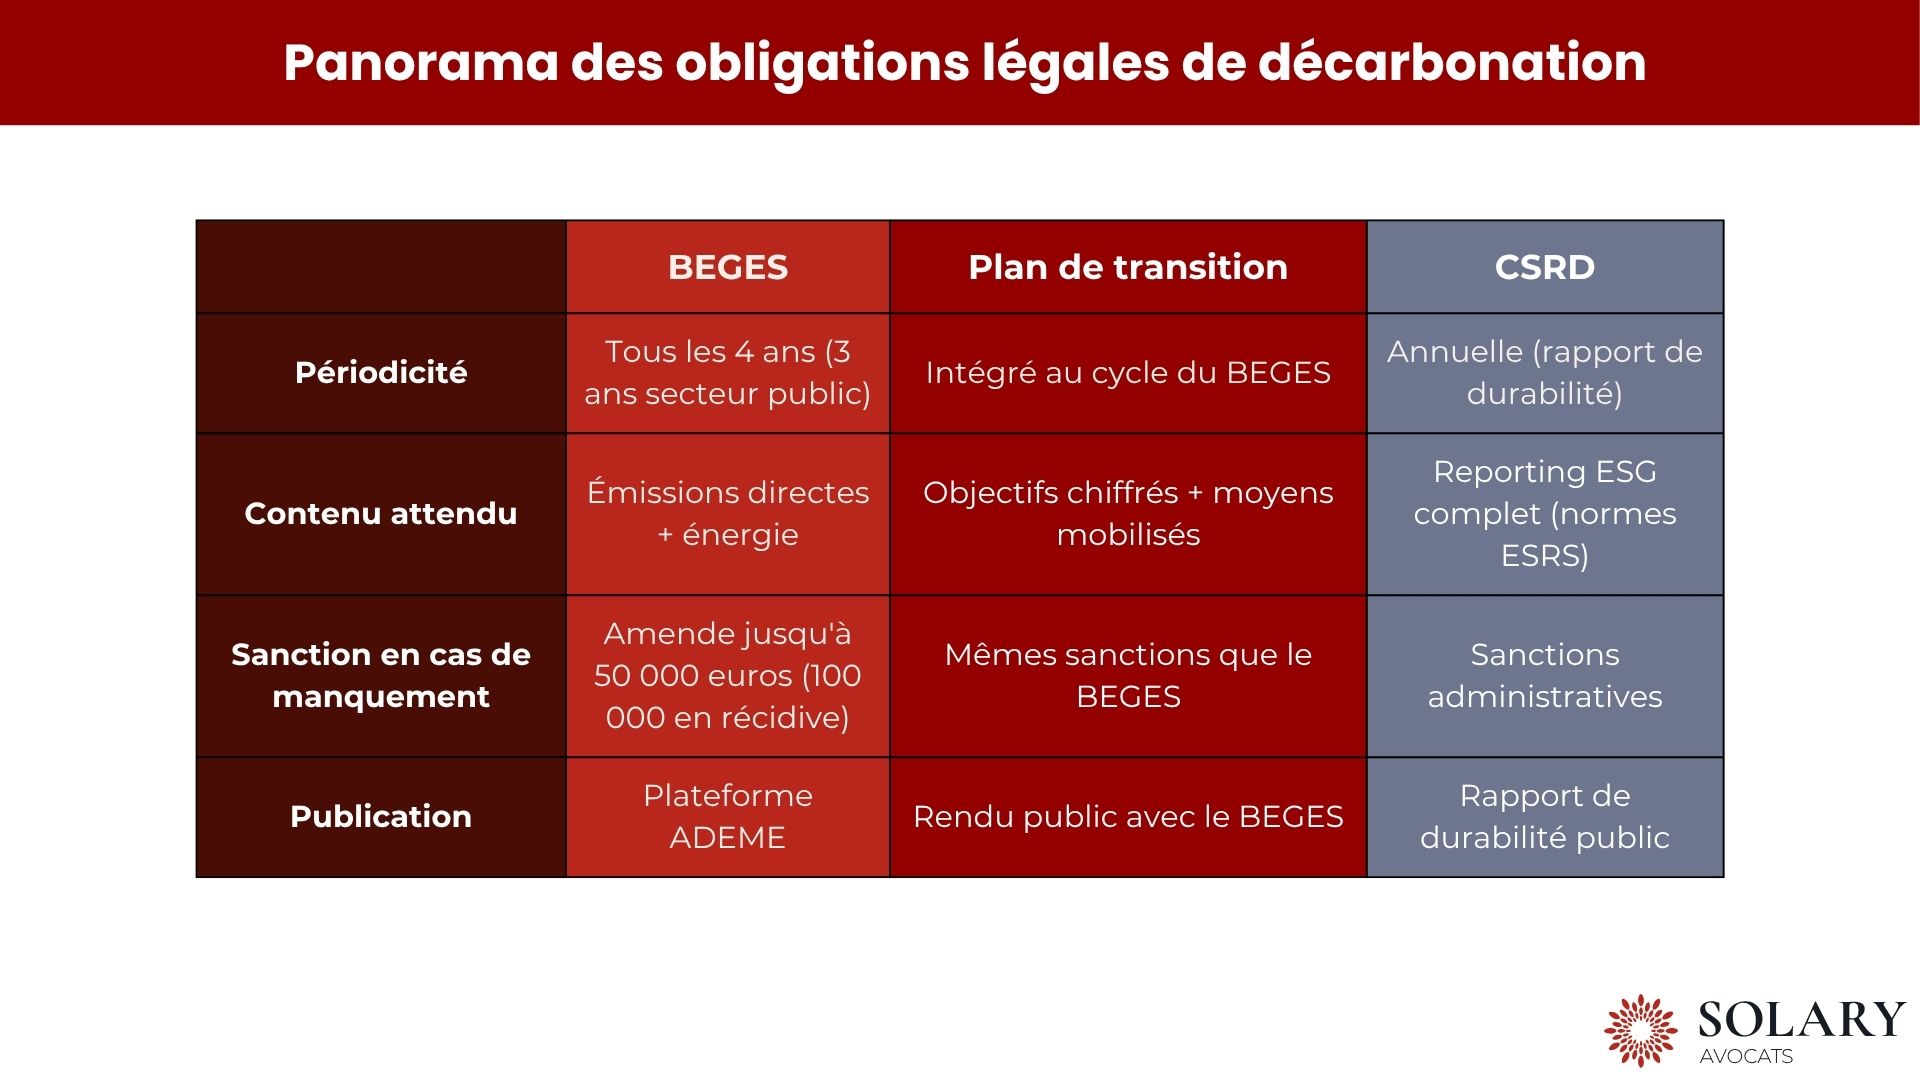
Notez que le BEGES doit être actualisé tous les 4 ans pour les entreprises (3 ans pour le secteur public), puis publié sur la plateforme dédiée de l'ADEME.
En cas de non-réalisation ou de non-transmission du BEGES, l'autorité administrative peut prononcer une amende n'excédant pas 50 000 €, portée à 100 000 € en cas de récidive.
Au-delà de l'aspect financier, l'absence de BEGES peut également compromettre votre accès à certaines aides publiques ou à certains marchés publics, qui intègrent de plus en plus des critères environnementaux dans leurs conditions d'attribution.
Le plan de transition pour réduire les émissions
Les entreprises soumises au BEGES doivent également élaborer un plan de transition, présentant leurs objectifs de réduction des émissions, les actions envisagées et les moyens prévus pour les mettre en œuvre.
Comme le BEGES, il doit être rendu public, et son absence expose l'entreprise aux mêmes sanctions. Depuis le 1ᵉʳ janvier 2025, cette obligation s'applique même aux entreprises qui publient par ailleurs un rapport de durabilité au titre de la CSRD ; la dispense qui existait auparavant pour ces dernières ayant été supprimée.
Le reporting extra-financier et la directive CSRD
La directive CSRD (Corporate Sustainability Reporting Directive) impose un reporting de durabilité couvrant les enjeux environnementaux, sociaux et de gouvernance des grandes entreprises concernées. Elle ne se limite donc pas à leurs émissions de gaz à effet de serre.
Ce dispositif a toutefois connu une évolution importante avec le paquet dit « Omnibus », adopté au niveau européen. Les seuils d'application ont été relevés à plus de 1 000 salariés et plus de 450 millions d'euros de chiffre d'affaires net, à compter des exercices ouverts en 2027 (contre 250 salariés pour les exercices ouverts avant).
Les entreprises déjà entrées dans le dispositif dès 2024 (dites de « vague 1 ») et qui ne franchissent pas ces nouveaux seuils pourront en sortir progressivement, certaines pouvant même être dispensées de publication dès les exercices 2025 et 2026 selon les choix de transposition retenus par la France.
Comment se mettre en conformité : les étapes clés
Étape 1 — Identifier les obligations qui vous concernent
La première étape consiste à déterminer précisément ce qui s'applique à votre entreprise. Cela implique notamment suppose de passer en revue votre effectif, votre chiffre d'affaires, vos bâtiments et vos installations classées le cas échéant.
Ainsi, quelques questions simples permettent d'amorcer ce diagnostic :
- Combien de salariés emploie votre entreprise ?
- Quel est votre chiffre d'affaires ?
- Quels bâtiments occupez-vous, et sur quelle surface ?
- Disposez-vous d'installations classées pour la protection de l'environnement (ICPE) ?
Les sites de l'ADEME et du ministère de la Transition écologique constituent une première ressource utile.
Étape 2 — Évaluer ses émissions, même en l’absence d’obligation
Même lorsqu’il n’est pas obligatoire, réaliser un bilan de ses émissions de gaz à effet de serre permet d’identifier les principaux postes d’émissions et de construire un plan de réduction adapté. Cette démarche peut également aider à répondre aux demandes de données de vos clients. L’ADEME présente ainsi le bilan GES comme un préalable à l’élaboration d’une stratégie bas carbone et d’un plan de transition.
Pour une démarche volontaire, une première estimation peut aider à repérer les postes prioritaires avant d’approfondir l’analyse. Si votre entreprise est soumise à une obligation réglementaire, le diagnostic doit toutefois respecter le périmètre et la méthode exigés : une estimation limitée aux émissions directes ne suffit pas. Le bilan peut être réalisé en interne ou avec l’appui d’un prestataire spécialisé.
Étape 3 — Définir un plan d'action et l'intégrer à votre stratégie
Une fois le diagnostic posé, il s'agit de prioriser vos actions selon leur impact et leur faisabilité : efficacité énergétique, verdissement de la flotte de véhicules, sélection de fournisseurs bas carbone. Ces nouvelles relations contractuelles méritent d'être sécurisées dès l'origine : mieux vaut anticiper les points de friction possibles avec vos prestataires que d'avoir à gérer un litige a posteriori.
Un plan d’action réaliste et budgété sera généralement plus utile qu’un engagement ambitieux sans moyens associés. Pour chaque action, prévoyez un calendrier, un responsable et des indicateurs de suivi. Impliquer vos équipes dès cette étape facilite également sa mise en œuvre concrète.
Décarbonation et gestion énergétique : un levier majeur
Réduire ses consommations d’énergie pour réduire ses émissions
La réduction de la consommation d’énergie constitue un levier concret de décarbonation. La consommation d’énergie génère des émissions directes lorsque l’entreprise brûle des combustibles dans ses propres équipements, et des émissions indirectes lorsqu’elle achète de l’électricité ou de la chaleur. Réduire les consommations permet d’agir sur les émissions associées, sans perdre de vue les autres postes identifiés dans le bilan de l’entreprise.
Plusieurs leviers permettent d'agir sur ce poste :
- amélioration de l'isolation ;
- équipements plus performants ;
- pilotage plus fin de la consommation.
Le dispositif « Éco Énergie Tertiaire » impose également des objectifs de réduction des consommations aux propriétaires et, le cas échéant, aux locataires de bâtiments ou ensembles de bâtiments accueillant au moins 1 000 m² d’activités tertiaires, sous réserve des règles de cumul et des exceptions prévues par les textes. Les échéances sont fixées à 2030, 2040 et 2050, avec des objectifs exprimés en réduction relative ou en niveau de consommation à atteindre.
Recourir aux énergies renouvelables pour décarboner
Au-delà de la réduction des consommations, le choix des équipements et des sources d’énergie mérite d’être étudié. Autoconsommation, remplacement d’un équipement utilisant une énergie fossile ou approvisionnement renouvelable : chaque solution doit être évaluée selon les usages de l’entreprise, son coût et son bénéfice environnemental.
Les contrats d’électricité assortis de garanties d’origine permettent de justifier une origine renouvelable dans l’offre souscrite. Elles ne doivent toutefois pas être assimilées automatiquement à une réduction des émissions comptabilisées dans le BEGES réglementaire.
L’intérêt économique de ces solutions doit également être apprécié au cas par cas, en tenant compte de l’investissement, des conditions contractuelles et de l’évolution possible des prix de l’énergie.
Optimiser ses contrats d'énergie pour soutenir la décarbonation
Vos contrats d’énergie doivent être cohérents avec votre stratégie : prix, durée d’engagement, volumes, garanties d’origine et conditions de sortie méritent une attention particulière. Par ailleurs, le dispositif des Certificats d’Économies d’Énergie (CEE) peut contribuer au financement de certains travaux ou équipements d’efficacité énergétique, sous réserve de respecter les conditions d’éligibilité et les démarches applicables.
Faire auditer vos contrats existants, y compris ceux conclus avec vos prestataires de services en matière d'énergie, permet de vérifier leur cohérence avec vos objectifs et d'anticiper d'éventuelles clauses à renégocier.
Le cadre de la décarbonation évolue, mais toutes les entreprises ne sont pas soumises aux mêmes exigences. Identifier les dispositifs applicables, mesurer les postes d’émissions pertinents et sécuriser ses engagements contractuels permet de construire une démarche adaptée à son activité et à ses moyens.
Vous vous interrogez sur les obligations qui s’appliquent à votre entreprise, ou souhaitez sécuriser vos contrats énergétiques dans une logique de décarbonation ? Nous vous accompagnons pour y voir clair et anticiper sereinement ces échéances. Contactez Solary Avocats.
Points-clés sur la décarbonation énergétique en entreprise
Quelles sont les obligations de décarbonation pour les entreprises en France ?

Les obligations varient selon l’effectif, mais aussi selon l’activité et les bâtiments de l’entreprise. Certaines doivent établir un bilan d’émissions de gaz à effet de serre et un plan de transition. Une PME peut également être directement concernée par des obligations de réduction des consommations de ses locaux tertiaires. Le diagnostic doit être réalisé dispositif par dispositif.
Mon entreprise doit-elle réaliser un bilan carbone ?
Le bilan d’émissions de gaz à effet de serre réglementaire (BEGES) concerne essentiellement les entreprises privées employant plus de 500 personnes, ou plus de 250 dans les régions et départements d’outre-mer, sous réserve des dispenses prévues par la loi. Même sans obligation, évaluer ses émissions reste utile pour repérer les postes prioritaires et préparer un plan d’action. Une première estimation peut amorcer cette démarche, mais elle ne remplace pas un BEGES conforme lorsque celui-ci est obligatoire.
Comment réduire les émissions de CO2 de mon entreprise ?
Commencez par identifier vos principaux postes d’émissions, puis choisissez les actions les plus pertinentes selon leur impact, leur coût et leur faisabilité. Réduire les consommations d’énergie, améliorer les équipements, adapter les déplacements ou faire évoluer les achats et les procédés sont autant de pistes à examiner. L’énergie n’est pas systématiquement le premier levier : les priorités dépendent de votre activité. Fixez ensuite des objectifs mesurables, un budget et un calendrier, puis suivez les résultats pour ajuster votre plan d’action.

En tant qu'avocat, nous sommes là pour vous accompagner et vous conseiller au mieux de vos intérêts.